16 Novembre 2026
16 Novembre 2026
Conviene mantenere un appartamento, metterlo a reddito oppure venderlo e reinvestire? Un caso concreto e le domande da farsi prima di decidere.
Hai una casa a Seregno e non sai se venderla o affittarla? Oppure possiedi già un appartamento affittato e ti chiedi se stia rendendo abbastanza rispetto al suo valore?
È una valutazione importante anche quando stai comprando un’altra abitazione: tenere la precedente per incassare un affitto può essere interessante, ma deve essere una scelta sostenibile anche in presenza di imprevisti.
Esaminare il proprio patrimonio immobiliare significa confrontare reddito, costi, rischi e obiettivi personali. A volte conviene mantenere ciò che si possiede; altre volte migliorare la gestione della locazione oppure vendere e valutare un acquisto diverso.
La risposta parte dai numeri, ma non si esaurisce in una percentuale.
Matteo — nome di fantasia utilizzato per tutelare la riservatezza del nostro cliente — possiede un bilocale con giardino in via Solferino, a Seregno, che abbiamo seguito nella locazione.
Il valore commerciale indicativo dell’appartamento è di circa 160.000–170.000 euro. Il reddito che rimane al proprietario è di circa 6.000 euro annui NETTI, già sottratte le imposte sul canone e l’IMU agevolata.
Successivamente Matteo ci ha chiesto di aiutarlo a individuare un altro investimento, prestando particolare attenzione al rendimento.
Gli abbiamo proposto un monolocale acquistato a 73.000 euro, poi affittato a canone concordato, che produce circa 4.800 euro annui NETTI, anche in questo caso dopo le imposte sul canone e l’IMU agevolata.
Per il bilocale abbiamo utilizzato il limite inferiore della valutazione, cioè 160.000 euro. Considerando invece 170.000 euro, il rapporto scenderebbe a circa 3,53%.
Questi redditi sono già NETTI delle imposte sulla locazione e dell’IMU: non si tratta quindi di semplici canoni lordi.
Per leggere correttamente il confronto, però, occorre distinguere le basi di calcolo: per il bilocale utilizziamo un valore commerciale attuale, mentre per il monolocale il prezzo pagato.
Il rendimento sul capitale complessivamente investito nel monolocale deve comprendere anche imposte d’acquisto, notaio, agenzia ed eventuali lavori e arredi. Aggiungendo queste spese al prezzo, la percentuale risulta inferiore al 6,58%. Manutenzioni, altre spese della proprietà e periodi senza inquilino vanno valutati separatamente.
Un appartamento di maggior valore non produce necessariamente un rendimento percentuale più elevato. Questo non significa che il bilocale fosse da vendere: significa che, prima del nuovo acquisto, abbiamo confrontato capitale richiesto, reddito ottenibile e caratteristiche dell’immobile.
Quando si valuta una locazione, la prima domanda è spesso: «Quanto posso chiedere al mese?». È necessaria, ma incompleta. Un canone più alto non garantisce sempre un reddito netto superiore.
A Seregno il Comune segnala l’accordo locale per i contratti a canone concordato in vigore dal 1° maggio 2024. Per i proprietari che possiedono i requisiti e scelgono la cedolare secca, è prevista l’aliquota agevolata del 10%, rispetto al 21% ordinariamente applicabile ai contratti a canone libero. Puoi consultare la pagina ufficiale del Comune di Seregno sul canone concordato.
Il canone deve rispettare i parametri dell’accordo territoriale: non è un importo stabilito liberamente dal proprietario. Confrontiamo quindi canone libero realisticamente ottenibile, concordato ammissibile, imposte, IMU e spese della proprietà.
L’obiettivo è capire quanto rimane NETTO al proprietario, non individuare soltanto il canone più alto.
Se l’immobile è già affittato, l’analisi deve rispettare il contratto in essere, le scadenze e i diritti dell’inquilino: non possiamo presumere di modificarne unilateralmente le condizioni.
Aggiornamento al 14 novembre 2026: il disegno di legge di Bilancio 2027, A.C. 3174-bis, è ancora all’esame parlamentare e non è una legge approvata. È possibile verificare lo stato nella scheda parlamentare del provvedimento.
L’articolo 5 del testo presentato propone, per determinati nuovi contratti concordati agevolabili stipulati nel 2027:
Il testo prevede esclusioni per proroghe e rinnovi effettuati nel 2027 di contratti precedenti, oltre a disposizioni contro determinate interruzioni anticipate finalizzate ad accedere alle agevolazioni. Non sarebbe quindi una riduzione automatica per tutti gli affitti già in corso. Il riferimento è l’articolo 5 del disegno di legge pubblicato dalla Camera.
L’eventuale aliquota dell’1% riguarderebbe la cedolare sul canone, non tutte le tasse del proprietario: l’IMU rimane una voce distinta. Finché il testo non sarà definitivo, queste aliquote vanno considerate come uno scenario possibile. I risultati del caso di Matteo non applicano anticipatamente le misure proposte.
La zona conta, ma non basta il nome del quartiere per stabilire se un investimento sia conveniente. Un appartamento può avere un prezzo elevato perché offre caratteristiche ricercate da chi desidera abitarci, senza ottenere un affitto proporzionalmente superiore.
Un altro può richiedere meno capitale iniziale, ma avere spese condominiali importanti o lavori in arrivo. Per questo analizziamo insieme prezzo, canone sostenibile, domanda di affitto, condizioni dell’edificio e costi di gestione. Nel concordato consideriamo anche zona e parametri dell’accordo territoriale.
Non dividiamo Seregno in quartieri convenienti e sconvenienti in assoluto: la valutazione riguarda lo specifico immobile, al prezzo concreto a cui può essere acquistato.
«Tengo il bilocale, compro il trilocale e con l’affitto mi pago il mutuo.» È un ragionamento che incontriamo spesso quando aiutiamo le persone a cambiare casa a Seregno.
Può essere una scelta sensata, ma dobbiamo verificare se funziona anche quando qualcosa va storto.
Non è una previsione sulla durata di uno sfratto. È una simulazione prudenziale per capire quanto il tuo equilibrio economico dipenda dall’affitto.
Non basta confrontare canone e rata: devi considerare il reddito NETTO dopo imposte e IMU, accantonando risorse per manutenzioni, periodi di sfitto ed eventuali difficoltà nei pagamenti.
Va poi esaminata l’alternativa: vendendo la casa precedente, quanto potresti ridurre il nuovo finanziamento, la rata e gli interessi? Tenere l’immobile per incassare un affitto e venderlo per indebitarsi meno sono due possibilità da confrontare con gli stessi numeri.
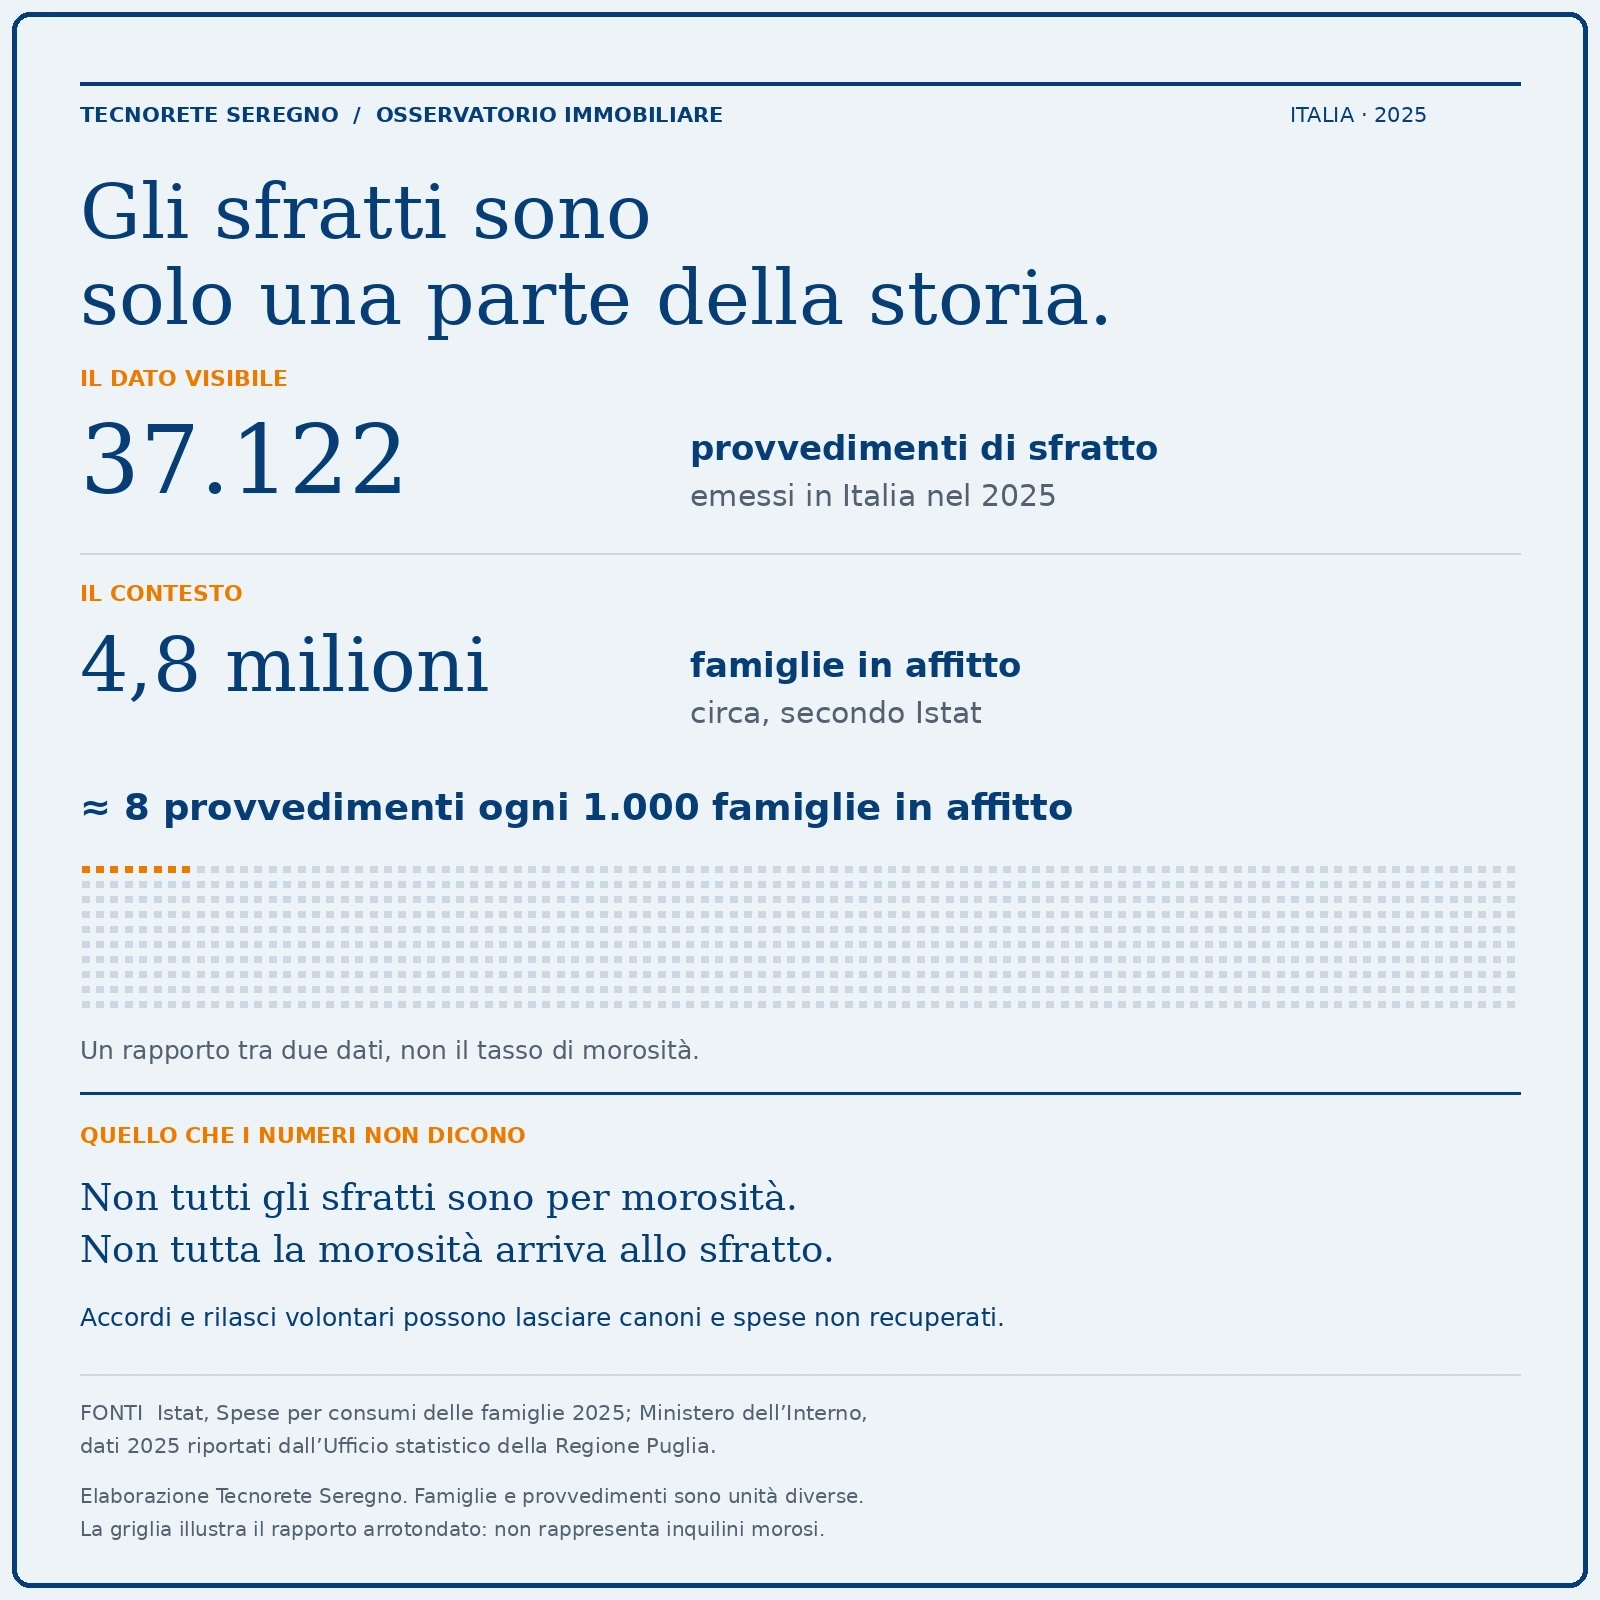
Secondo Istat, nel 2025 circa 4,8 milioni di famiglie italiane vivevano in affitto. Nello stesso anno i dati del Ministero dell’Interno riportati dall’Ufficio statistico della Regione Puglia indicano 37.122 provvedimenti di sfratto emessi.
Il rapporto indicativo è di circa 8 provvedimenti ogni 1.000 famiglie in affitto nell’anno, un’elaborazione ottenuta rapportando i due dati.
Non significa che lo 0,8% degli inquilini sia moroso. Il confronto utilizza famiglie e provvedimenti, comprende cause diverse dalla morosità e non segue gli stessi contratti nel tempo.
Il numero degli sfratti non comprende tutte le situazioni in cui il proprietario perde denaro.
Un mancato pagamento può risolversi prima del provvedimento giudiziario: attraverso un accordo, un rilascio volontario dell’appartamento oppure una soluzione negoziata per evitare tempi e costi della procedura.
Questo non significa che il proprietario abbia incassato tutto quanto dovuto. Possono rimanere canoni non recuperati, spese condominiali da sostenere e costi di assistenza legale. Anche quando l’appartamento viene restituito senza arrivare allo sfratto, il risultato economico può quindi essere negativo.
Le statistiche sugli sfratti non misurano tutta la morosità e non consentono di considerare regolarmente paganti tutti gli altri inquilini. Allo stesso tempo, non possiamo quantificare questi ulteriori casi utilizzando soltanto quei dati.
Quando valutiamo se mantenere una casa e affittarla, consideriamo quindi il reddito NETTO atteso insieme alla possibilità di mancati incassi e spese impreviste.
Se per sei o dodici mesi l’affitto non arrivasse e dovessi sostenere anche costi aggiuntivi, riusciresti comunque a pagare il mutuo e mantenere l’equilibrio economico della tua famiglia?
Prima di proporre un inquilino al proprietario, analizziamo la documentazione reddituale, il rapporto tra reddito e canone e le verifiche pertinenti su eventuali protesti e pregiudizievoli. Quando presenti, approfondiamo anche la solidità economica e patrimoniale dei garanti, nel rispetto della normativa applicabile.
Non ci limitiamo a verificare che ci sia una busta paga: esaminiamo la sostenibilità dell’impegno economico.
Questi controlli aiutano a valutare la candidatura, ma non garantiscono i pagamenti futuri: condizioni personali, familiari e lavorative possono cambiare durante il contratto.
Una selezione approfondita e una riserva economica adeguata affrontano due esigenze diverse: scegliere con attenzione all’inizio e prepararsi agli imprevisti successivi.
Potresti avere un inquilino puntuale e autonomo, che versa regolarmente il canone e ti contatta soltanto quando serve. Potresti però dover organizzare interventi, affrontare un guasto o chiarire a chi compete una spesa. Anche quando il costo non è a tuo carico, la gestione può richiedere tempo.
Il rendimento va confrontato anche con l’impegno personale. Se preferisci affidare la gestione a un professionista, il relativo costo deve entrare nel calcolo del risultato netto.
Un investimento immobiliare deve essere adatto anche al tempo, alle energie e alla tranquillità che vuoi dedicargli.
Quando si valuta se mantenere o vendere un appartamento, è utile esaminare anche consumi, impianti e condizioni del condominio.
La direttiva europea sulla prestazione energetica degli edifici prevede una riduzione del consumo medio di energia primaria del patrimonio residenziale nazionale di almeno il 16% entro il 2030 e del 20–22% entro il 2035, rispetto al 2020. Gli Stati definiscono le misure per raggiungere questi obiettivi.
Questi obiettivi non impongono, da soli, a ogni appartamento di raggiungere una determinata classe entro il 2030 e non introducono un divieto europeo generalizzato di venderlo o affittarlo a quella data.
Non sarebbe corretto prevedere una svalutazione certa e uguale per tutte le abitazioni meno efficienti. È invece utile valutare i lavori già deliberati e gli interventi tecnicamente prevedibili, con il supporto di un professionista. La classe energetica è uno degli elementi dell’analisi, insieme a posizione, stato dell’immobile, prezzo e condizioni dell’edificio.
Con alcuni proprietari che seguiamo da anni abbiamo avviato una revisione graduale del patrimonio: capire quali immobili mantenere, quali migliorare e quali eventualmente mettere in vendita a Seregno.
Il confronto comprende il reddito NETTO attuale, le spese prevedibili, il ricavo effettivo della vendita dopo costi ed eventuali imposte, il costo completo del nuovo acquisto, il reddito atteso dell’alternativa e gli obiettivi del proprietario.
Un appartamento affittato a una persona affidabile, con spese contenute, può essere una buona scelta da mantenere anche se offre una percentuale inferiore a un’alternativa. Al contrario, una casa poco utilizzata, con reddito contenuto e lavori importanti in prospettiva, merita un approfondimento.
Vendere e ricomprare ha senso quando il beneficio atteso giustifica costi, tempi e rischi del cambiamento. In altri casi può essere preferibile mantenere l’immobile e gestirlo meglio.
Per iniziare servono valore attuale, contratto di locazione, reddito NETTO di imposte e IMU, spese della proprietà e informazioni sui lavori condominiali.
Noi di Tecnorete Seregno possiamo aiutarti a confrontare valore di vendita, possibilità di locazione e alternative di acquisto, coinvolgendo tecnici e consulenti fiscali per le verifiche di loro competenza.